A incerteza é a única constante no ambiente de negócios brasileiro. Para empreendedores e gestores, a complexidade do nosso sistema tributário sempre foi um gargalo histórico. Por décadas, convivemos com a promessa de uma simplificação. Em 2026, o cenário finalmente mudou de forma estrutural com a implementação efetiva da Reforma tributária do Brasil. Esta não é apenas uma mudança de alíquotas; é uma reescrita completa das regras de consumo no país.
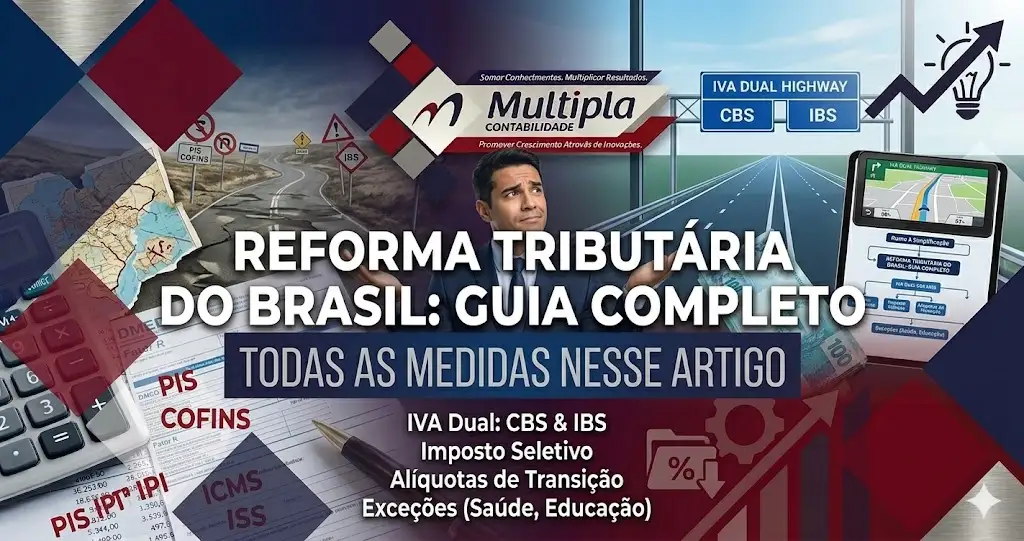
A sensação de muitos é a de trocar uma estrada antiga, cheia de remendos, pedágios confusos e legislações sobrepostas, por uma nova rodovia moderna e linear. No entanto, para trafegar nessa nova estrada, você não pode usar o mesmo mapa. É preciso compreender as novas regras, o novo traçado e, crucialmente, ter ao seu lado um guia confiável e experiente, como um escritório de contabilidade consultivo, para não se perder em multas e passivos desnecessários na transição.
Este artigo foi desenhado para ser esse novo mapa, explicando de forma clara e educativa todas as medidas que compõem a nova realidade fiscal do país.
Índice
ToggleO problema que a reforma tributária do Brasil veio resolver
Antes de falar sobre o IVA e as novas CBS e IBS, é fundamental entender por que essa mudança foi necessária. O sistema tributário brasileiro anterior era amplamente reconhecido como um dos mais complexos do mundo. O modelo era baseado na tributação sobre a não cumulatividade, que, na prática, gerava o temido efeito cascata.
A tributação em cascata ocorria quando um imposto incidia sobre outro na cadeia produtiva, encarecendo o produto final e tornando a transparência quase impossível. Além disso, a guerra fiscal entre estados e municípios, somada a um emaranhado de regras do PIS/COFINS, ICMS e ISS, criava um ambiente de insegurança jurídica insustentável. As empresas gastavam mais tempo calculando impostos do que inovando.
O manicômio tributário atual
O manicômio tributário afetava a competitividade do Brasil no mercado global. A cumulatividade oculta impedia que as empresas soubessem exatamente qual era a sua carga tributária real, o que dificultava o planejamento financeiro e a formação de preços justos. A reforma, portanto, foi uma resposta à necessidade urgente de modernização, transparência e previsibilidade para quem empreende e para quem consome.
As principais medidas da reforma: Entenda o novo IVA Dual
O pilar central da Reforma tributária do Brasil é a substituição dos antigos impostos por um modelo de Imposto sobre Valor Agregado (IVA). No entanto, o Brasil optou por um modelo específico: o IVA Dual. Isso significa que teremos dois IVAs principais, cada um administrado por uma esfera de governo.
A grande revolução desse sistema é o princípio da tributação no destino (onde o produto ou serviço é consumido), pondo fim à guerra fiscal baseada na origem da produção.
CBS e IBS: A dualidade do novo imposto
A CBS (Contribuição sobre Bens e Serviços) é o IVA Federal. Ela substitui os antigos tributos:
- PIS (Programa de Integração Social)
- Cofins (Contribuição para o Financiamento da Seguridade Social)
- IPI (Imposto sobre Produtos Industrializados) que terá seu papel muito reduzido.
A IBS (Imposto sobre Bens e Serviços) é o IVA Subnacional, gerido por estados e municípios de forma conjunta. Ela substitui:
- ICMS (Imposto sobre Circulação de Mercadorias e Serviços Estadual)
- ISS (Imposto sobre Serviços Municipal)
Ambos os tributos serão não cumulativos, o que significa que as empresas poderão se creditar do imposto pago na etapa anterior da cadeia produtiva, eliminando o efeito cascata. É uma mudança que exige uma contabilidade extremamente rigorosa e consultiva para garantir o correto aproveitamento desses créditos. Se você quer saber os detalhes técnicos e as leis envolvidas, vale conferir onde acessar a reforma tributária regulamentação.
Imposto Seletivo: O “imposto do pecado”
Além do IVA Dual, a reforma criou o Imposto Seletivo (IS), apelidado de “imposto do pecado”. Este tributo federal não tem função arrecadatória principal, mas sim extrafiscal: desestimular o consumo de produtos e serviços prejudiciais à saúde ou ao meio ambiente, como cigarros, bebidas alcoólicas e, possivelmente, alimentos ultraprocessados e veículos poluentes.
Como a transição afetará o dia a dia das empresas
A implementação da reforma não acontece da noite para o dia. Pelo contrário, teremos um longo período de convivência entre o sistema antigo e o novo. Essa convivência é o maior desafio estratégico para as empresas no curto e médio prazo. Se a sua dúvida é saber exatamente até quando vai a reforma tributária e suas fases, acesse o calendário detalhado.
Alíquota padrão e exceções (Saúde, Educação)
Embora a alíquota padrão do IVA Dual no Brasil esteja sendo debatida e projetada para ser uma das maiores do mundo, a reforma prevê regimes diferenciados para setores essenciais. O objetivo é evitar o aumento excessivo do custo de serviços básicos para a população.
Setores como Saúde, Educação, transporte público e alguns insumos agropecuários terão alíquotas reduzidas (com descontos que podem chegar a 60% da alíquota padrão) ou regimes de isenção, dependendo da regulamentação. É fundamental que as clínicas, hospitais e escolas realizem um estudo tributário prévio para entender como a nova CBS/IBS impactará sua margem de lucro e formação de preços.
Prazos e calendários da transição
A transição começou em 2026, com alíquotas de teste de CBS (0,9%) e IBS (0,1%), utilizadas para validação dos sistemas e adaptação operacional das empresas. A partir daí, o calendário segue de forma gradual.
- 2027: Implementação total da CBS federal e extinção do PIS/Cofins, com redução do IPI. O Imposto Seletivo também entra em vigor.
- 2029 a 2032: Início da redução gradual do ICMS e ISS estaduais e municipais, enquanto as alíquotas do IBS subnacional aumentam proporcionalmente.
- 2033: O novo sistema estará totalmente implementado, com a extinção total do ICMS e ISS antigos.
Benefícios esperados da simplificação e os próximos passos
O maior benefício da reforma tributária é, sem dúvida, a transparência. O consumidor saberá exatamente quanto está pagando de imposto em cada produto, e as empresas terão maior previsibilidade jurídica. A simplificação reduz os custos de conformidade (gastos para calcular e pagar impostos), o que deve aumentar a eficiência geral da economia.
Para o empresário moderno, o próximo passo não é esperar o calendário terminar. O período de transição exige um planejamento tributário consultivo e técnico, baseado nas normas do CPC/IFRS. É hora de revisar todos os processos fiscais para garantir o correto aproveitamento dos novos créditos e mitigar os riscos de erros na convivência dos dois sistemas.
Conte com a Multipla Contabilidade para navegar na nova realidade
A Reforma Tributária do Brasil não é uma mudança que a sua empresa deve enfrentar sozinha. A complexidade da transição e a necessidade de dominar as novas ferramentas contábeis digitais exigem expertise técnica e autoridade consultiva.
A Multipla Contabilidade, com mais de 35 anos de experiência transformando números em informações úteis, é a parceira estratégica ideal para este momento. Não oferecemos apenas conformidade fiscal; entregamos segurança estratégica através de um diagnóstico pré-reforma e um planejamento tributário contínuo.
Acompanhamos a regulamentação da reforma de perto para garantir que o seu negócio esteja à frente das mudanças. Deixe a burocracia complexa com nossos especialistas técnicos e foque no crescimento estratégico da sua empresa na nova realidade fiscal do Brasil.
Pronto para preparar sua empresa para a Reforma Tributária? Baixe agora nosso e-book grátis e aprofunde seu conhecimento ou entre em contato com nossa equipe para uma assessoria para reforma tributária personalizada e comece hoje mesmo sua revisão e planejamento tributário.