Compreender o cálculo do ICMS em Goiás é essencial para empresas que comercializam mercadorias além das fronteiras estaduais. Diferenças de alíquotas, regras do DIFAL e a legislação tributária geram dúvidas frequentes na emissão de notas fiscais interestaduais.
Existem diferentes enquadramentos e incentivos fiscais que reduzem o custo tributário da operação de forma totalmente legal.
Este guia prático apresenta as regras de partilha, compara os regimes tributários e orienta sua empresa a escolher a melhor alternativa fiscal para manter a conformidade e a competitividade do negócio.
Índice
ToggleO que é o ICMS interestadual e como ele se aplica em Goiás?
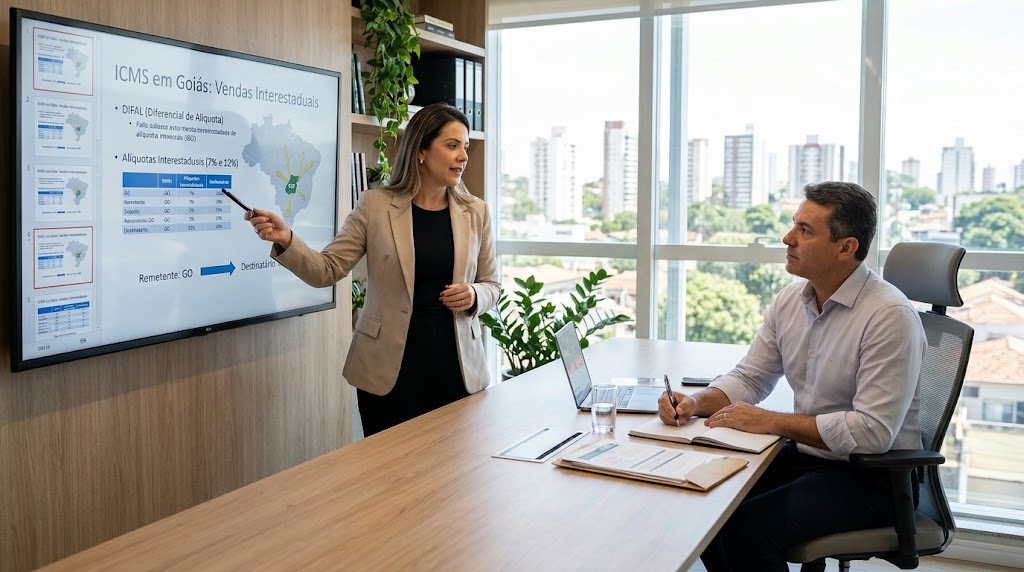
O ICMS interestadual é o tributo estadual cobrado sobre a circulação de mercadorias entre contribuintes situados em estados diferentes. Nas saídas originadas em Goiás com destino a outros estados, a alíquota aplicável depende da região de localização do destinatário e da origem da mercadoria (nacional ou importada).
As alíquotas interestaduais padrão definidas pelo Senado Federal são:
- 7%: Para mercadorias nacionais enviadas para estados das regiões Norte, Nordeste e Centro-Oeste, além do Espírito Santo.
- 12%: Para mercadorias nacionais destinadas a estados das regiões Sul e Sudeste (exceto Espírito Santo).
- 4%: Alíquota fixa para produtos importados ou com Conteúdo de Importação superior a 40%, segundo a Resolução do Senado nº 13/2012.
A emissão correta do documento fiscal previne a retenção de cargas em postos fiscais de fronteira e resguarda o remetente contra autuações fiscais retroativas.
Como funciona a partilha do DIFAL nas vendas interestaduais
O Diferencial de Alíquota (DIFAL) é o mecanismo criado para equilibrar a arrecadação do tributo entre o estado de origem e o estado de destino da mercadoria.
A forma de recolhimento e a responsabilidade pelo pagamento variam de acordo com o perfil do comprador final:
- Destinatário Contribuinte do ICMS (Revenda/Ativo): Destinatário recolhe o DIFAL no estado de destino.
- Destinatário Consumidor Final Não Contribuinte (EC 87/2015): Empresa de Goiás recolhe o DIFAL via GNRE em favor do destino.
A Emenda Constitucional nº 87/2015 e a Lei Complementar nº 190/2022 estabelecem que o vendedor em Goiás deve calcular e recolher a diferença entre a alíquota interna do estado de destino e a alíquota interestadual quando a venda for destinada a consumidor final não contribuinte.
Muitas empresas temem a complexidade do cálculo do DIFAL, mas sistemas emissores integrados a um planejamento tributário robusto automatizam o processo sem onerar a rotina da equipe financeira.
Nas vendas a consumidor final não contribuinte, a diferença entre a alíquota interna do estado de destino e a alíquota de saída de Goiás é recolhida via GNRE.
Comparativo: Simples Nacional vs. Lucro Presumido nas operações interestaduais
A escolha do regime tributário impacta diretamente a margem líquida e o volume de obrigações acessórias das vendas interestaduais a partir de Goiás.
| Critério de Comparação | Simples Nacional | Lucro Presumido / Real |
|---|---|---|
| Recolhimento do ICMS | Integrado na guia única do DAS | Apuração por débito e crédito na EFD-ICMS |
| Crédito Fiscal para o Comprador | Limitado à alíquota de ICMS do DAS | Crédito integral (7%, 12% ou 4%) |
| DIFAL Não Contribuinte | Suspenso por decisão judicial (STF ADI 5464) | Obrigatório conforme LC 190/2022 |
| Acesso a Benefícios Fiscais (PROGOIÁS) | Não aplicável | Elegível conforme regulamentação estadual |
| Complexidade Operacional | Baixa a moderada | Alta (exige acompanhamento contábil contínuo) |
Para pequenos distribuidores e e-commerces em estágio inicial, o regime do Portal do Simples Nacional costuma apresentar menor burocracia documental.
Contudo, para empresas atacadistas e indústrias com faturamento em expansão, o Lucro Presumido ou Lucro Real torna-se vantajoso pela capacidade de repassar créditos cheios a clientes contribuintes de outras federações.
Se a sua empresa avalia estabelecer filiais ou centros de distribuição em outros polos, vale consultar o guia de regiões para abrir empresa no interior de SP, analisando a infraestrutura de logística e tributação interestadual.
Benefícios fiscais de Goiás: PROGOIÁS e incentivos ao comércio atacadista
O Estado de Goiás é nacionalmente reconhecido por sua política de atração de indústrias e centros de distribuição por meio de programas de incentivo fiscal, com destaque para o PROGOIÁS (Decreto Estadual nº 9.724/2020).
Esse programa substituiu antigos incentivos (como Fomentar e Produzir), permitindo a apropriação de crédito outorgado que reduz expressivamente a carga efetiva do imposto estadual sobre vendas interestaduais.
Principais vantagens e critérios de enquadramento
- Redução efetiva da carga tributária: O crédito outorgado pode reduzir o saldo devedor do ICMS em percentuais expressivos, aumentando a margem de lucro em vendas para o Sudeste e Sul.
- Segurança jurídica: O programa está validado nos termos da Lei Complementar nº 160/2017 e dos convênios do Conselho Nacional de Política Fazendária (CONFAZ), garantindo vigência prolongada.
- Compromissos de contrapartida: Exige investimentos em modernização operacional, expansão da estrutura física e geração de empregos formais na região.
Para negócios que buscam redução segura da carga tributária em operações regionais integradas, as metodologias de planejamento tributário em Campinas como reduzir impostos servem de base técnica para estruturar o fluxo de caixa entre plantas goianas e paulistas.
Fundo de Proteção Social (FPROTEGE) e Adicionais de Alíquota
Ao operar em Goiás, os contribuintes submetidos a benefícios fiscais ou que comercializam mercadorias específicas devem observar a retenção para o Fundo de Proteção Social do Estado de Goiás (FPROTEGE).
O FPROTEGE incide sobre a parcela desonerada de determinados incentivos e sobre produtos supérfluos, funcionando como uma contrapartida social obrigatória.
O cálculo inadequado dessa contribuição pode gerar bloqueio de certidões negativas de débito junto à Secretaria da Economia de Goiás e aplicação de penalidades fiscais.
A assessoria contábil periódica assegura o correto cumprimento do recolhimento, mantendo a empresa regularizada e apta a participar de licitações e contratos corporativos.
Cuidados na emissão de NF-e e parametrização do CFOP
A parametrização do software de emissão de notas fiscais representa a principal barreira contra autuações e recolhimentos indevidos de ICMS.
Os erros de emissão decorrem frequentemente do uso incorreto dos Códigos Fiscais de Operações e Prestações (CFOP) e do Código de Situação Tributária (CST):
CFOP 6.102 / 6.108
Diferenciar vendas a contribuintes de revenda daquelas destinadas a consumidor final não contribuinte.
Substituição Tributária (ICMS-ST)
Checar previamente se existe convênio ou protocolo firmado entre Goiás e o estado de destino para a mercadoria específica.
MVA (Margem de Valor Agregado)
Ajustar o cálculo do índice quando a alíquota interestadual for diferente da interna do destino.
Alíquota de 4% para Importados
Emitir com comprovação formal da Ficha de Conteúdo de Importação (FCI) para evitar o desenquadramento pela fiscalização.
Um suporte técnico estruturado, similar ao modelo adotado pela contabilidade que atende em Capivari, viabiliza parametrizações seguras no ERP empresarial, reduzindo o retrabalho e o risco de autuação.
Atenção às regras de trânsito: Inconsistências de CFOP ou a ausência da GNRE quitada ao cruzar a divisa interestadual podem provocar a retenção imediata da carga nos postos fiscais de fronteira.
Critérios para definir a melhor estratégia logística e fiscal
A decisão de centralizar a distribuição de mercadorias em Goiás deve ser balizada por custos integrados, e não apenas por alíquotas nominais.
Para identificar o momento ideal de expansão ou migração de estoques, avalie os seguintes elementos operacionais:
- Localização geográfica dos compradores: Empresas que concentram clientes no Norte, Nordeste e Sudeste encontram em Goiás um ponto de equilíbrio logístico central.
- Volume médio de faturamento: Empresas com movimentações expressivas conseguem absorver investimentos em programas como o PROGOIÁS, maximizando o retorno sobre o investimento.
- Custos de frete e armazenagem: O ganho tributário na saída interestadual precisa cobrir eventuais custos de deslocamento rodoviário na aquisição de insumos.
- Parcerias com contabilidade consultiva: Ter profissionais que acompanhem as publicações da Secretaria da Economia de Goiás e as diretrizes do Governo Federal confere segurança à operação.
Perguntas Frequentes sobre ICMS em Goiás
Para mercadorias nacionais com destino a São Paulo, a alíquota interestadual é de 12%. Caso a mercadoria seja importada ou possua conteúdo de importação superior a 40%, a alíquota é fixada em 4%.
Por força de decisão do Supremo Tribunal Federal (ADI 5464), a cobrança do DIFAL instituído pela EC 87/2015 sobre empresas optantes pelo Simples Nacional foi suspensa. Logo, os optantes não recolhem essa partilha interestadual nas vendas diretas a consumidor final.
O ICMS-ST somente se aplica se houver Convênio ou Protocolo ICMS celebrado entre Goiás e o estado destinatário da mercadoria. O remetente goiano é o responsável pelo recolhimento antecipado do imposto do restante da cadeia via GNRE.
O PROGOIÁS é um programa de incentivo fiscal estadual voltado a empresas industriais e comerciais atacadistas que realizem investimentos em Goiás. Ele concede crédito outorgado que reduz o desembolso efetivo de ICMS nas operações próprias e interestaduais.
Sim. O sistema tributário adota o princípio da não cumulatividade no regime normal, gerando créditos na entrada para abater débitos de saída. A correta emissão da NF-e e o destaque correto dos percentuais garantem a dedutibilidade do imposto.
Produtos importados que não passam por processo industrial no Brasil, ou cuja industrialização resulte em conteúdo de importação superior a 40%, saem com alíquota interestadual de 4%, independentemente do estado destinatário.
O transporte deve ser acompanhado do Documento Auxiliar da Nota Fiscal Eletrônica (DANFE) e, nos casos de DIFAL ou ICMS-ST por operação, da respectiva Guia Nacional de Recolhimento de Tributos Estaduais (GNRE) com o comprovante de liquidação bancária.
A transição compensa quando a empresa atinge patamares em que os clientes PJ exigem créditos plenos de ICMS, ou quando o volume de vendas para outros estados viabiliza o aproveitamento de regimes especiais e créditos outorgados de ICMS.